Talsohle bei Wohnbaufinanzierungen durchschritten
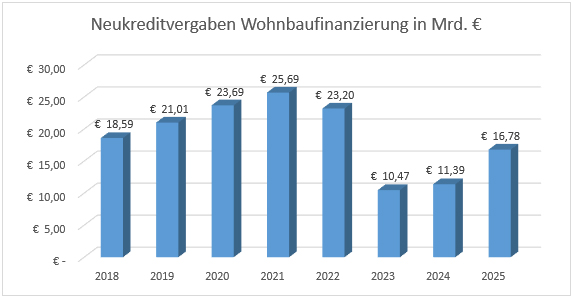
Es wäre übertrieben zu behaupten, dass das Geschäftsfeld der Wohnbaufinanzierung wieder komplett rund läuft. Mit 16,8 Milliarden Euro wurden im Vorjahr aber zumindest wieder über 60 Prozent mehr an neuen Wohnbaukrediten in Österreich vergeben als im Krisenjahr 2023, wo es nur 10,5 Milliarden Euro waren. Auch heuer kristallisiert sich, mit bis Juli 10,8 Milliarden Euro an neu auf den Weg gebrachten Wohnbaufinanzierungsgeldern, ein Volumen ziemlich in der Mitte zwischen den Krisenjahren 2023/2024 und der Rekordvergabe aus 2021 mit 25,7 Milliarden Euro heraus.
Zumindest punktuell sind am Immobilienmarkt wieder deutlich günstigere Angebote nach den Rekordpreisen von 2022 zu finden. Die Kreditvergabeverordnung der Finanzmarktaufsicht ist seit Juli 2025 zwar formell vom Tisch, über „Vergabeempfehlungen“ werden heimische Banken aber trotzdem weiterhin an einer kurzen Leine geführt. Der breite Marktzugang in der Wohnbaufinanzierung über unabhängige Finanzberater ist im aktuellen Umfeld weiterhin ein ganz entscheidender Faktor.
Chart: Entwicklung Kreditvolumen, Quelle: ÖNB
Empfehlung statt Verordnung der Finanzmarktaufsicht
Die höchst umstrittene „KIM-Verordnung“ der heimischen Finanzmarktaufsicht für die Vergabe von privaten Wohnbaukrediten ist mit Juli 2025 in ihren Eckpunkten in eine „Empfehlung“ übergegangen. Dadurch müssen Banken weiterhin Rechenschaft gegenüber der Aufsicht ablegen bzw. dokumentieren, dass sie sich in der Wohnbaufinanzierung überwiegend an folgende Parameter halten:
- Maximale Kreditlaufzeit 35 Jahre
- Kreditraten dürfen maximal 40 Prozent des Nettohaushaltseinkommens betragen
- Banken müssen Kredite ausreichend besichern (vereinfacht ausgedrückt sollte in etwa 20 Prozent Eigenkapital vorhanden sein)
Wie bisher dürfen Kreditinstitute bis zu 20 Prozent aller neuen Wohnbaufinanzierungen auch außerhalb dieser Kriterien vergeben. Bewegt man sich dabei deutlich abseits der behördlichen Empfehlungen können Sanktionen verhängt werden. Sind der Hausbank aufgrund der Vorgaben bzw. ausgeschöpfter Ausnahmekontingente bereits die Hände gebunden kann ein unabhängiger Finanzberater dagegen weiterhin aus seinem breiten Marktspektrum Kreditvergaben ermöglichen.
20 Prozent Eigenkapital ist keine zwingende Kreditvoraussetzung
Wenngleich öffentlich einfachheitshalber so kommuniziert sind 20 Prozent der Projektkosten als Eigenkapital weder Teil der Verordnung noch der Empfehlung der Finanzmarktaufsicht. Tatsächlich geht es um die Besicherungssituation der Bank. Die sogenannte Beleihungsquote darf nicht mehr als 90 Prozent ausmachen. Hier einige Beispiele zum besseren Verständnis.
Beispiel #1) Kauf einer Eigentumswohnung
| Kaufpreis: |
€ 300.000,- |
| Kaufnebenkosten: |
€ 35.000,- |
| Gesamtkosten: |
€ 335.000,- |
| Eigenkapital 20 % des Kaufpreises: |
€ 60.000,- |
| Finanzierungsbedarf: |
€ 275.000,- |
Die verpflichtende interne Verkehrswertermittlung der Bank ergibt einen Schätzwert von € 280.000,-, dieser liegt um € 20.000,- unter dem Kaufpreis.
| Verkehrswert |
€ 280.000,- |
| Belehnungsquote 90 % = max. Kreditbetrag: |
€ 252.000,- |
Die Bank darf im Sinne der Verordnung / Empfehlung maximal € 252.000,- finanzieren, d. h. es müssen deutlich mehr als 20 Prozent Eigenkapital aufgebracht werden.
Beispiel #2) Kauf dieser Eigentumswohnung innerhalb der Familie
| Kaufpreis (begünstigt weil Verkäufer Onkel): |
€ 150.000,- |
| Kaufnebenkosten: |
€ 20.000,- |
| Gesamtkosten: |
€ 170.000,- |
| Eigenkapital 20 % des Kaufpreises: |
€ 0 |
Die verpflichtende interne Verkehrswertermittlung der Bank ergibt einen Schätzwert von € 280.000,-, dieser liegt um € 130.000,- über dem Kaufpreis. Die Bank kann die Gesamtkosten von € 170.000,- auch ohne Eigenkapital finanzieren, weil der Wohnungswert durch die begünstigte Abgabe innerhalb der Familie deutlich höher ist.
Beispiel #3) Hausbau auf dem Grundstück der Eltern
| Projektkosten inkl. Einrichtung: |
€ 600.000,- |
| Eigenkapital: |
€ 0,- |
Auf dem gleichen Grundstück steht bereits das Elternhaus, es gibt keine Belastung im Grundbuch. Die verpflichtende interne Verkehrswertermittlung der Bank ergibt einen Schätzwert von € 1,000.000,-, für beide Häuser (nach Fertigstellung des Neubaus). 90 Prozent davon, somit theoretisch € 900.000,- könnten im Rahmen der Verordnung (Beleihungsquote) finanziert werden. Durch die ausreichende Besicherung mit dem Elternhaus ist kein Eigenkapital in bar nötig.
Immobilienpreise in einer regional geprägten Konsolidierungsphase
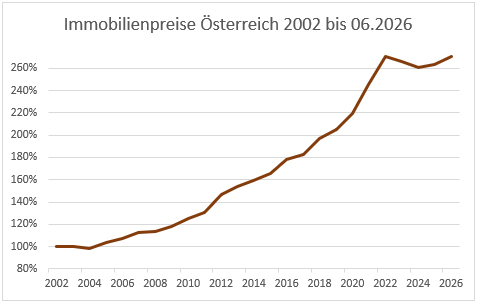
Der sowohl Einfamilienhäuser als auch Eigentumswohnungen repräsentierende Wohnpreisimmobilienindex Österreich zeigt nach den steilen Anstiegen der Vergangenheit und dem Rekordjahr 2022 eine Konsolidierungsphase auf hohem Niveau. In einer Detailbetrachtung ist die Sachlage freilich auf Gesamtösterreich bezogen, deutlich differenzierter zu betrachten. Dort, wo Bauland Mangelware ist wie tendenziell im Westen Österreichs trifft weiterhin hoher Wohnbedarf auf geringeres und teures Angebot. In anderen Regionen dagegen haben Bauträger die Nachfrage nach hochwertigen Neubauwohnungen überschätzt und es kommt zu Preiskorrekturen, die auch den Markt für Bestandsimmobilien unter Druck setzen. In diesem Fall hat man als Käufer eine gegenüber 2022 wieder deutlich bessere Verhandlungsposition.
Chart: Wohnpreisimmobilienindex Österreich Gesamt, Quelle: ÖNB
Tipp – Planen Sie ihren Immobilientraum so früh wie möglich
Unabhängig von den Verordnungen oder Empfehlungen der Finanzmarktaufsicht legen Banken großen Wert auf Besicherung und Leistbarkeit eines Wohnbaukredits. Damit sollten rechtzeitig die Weichen für einen mittel- bis langfristigen Eigenkapitalaufbau gestellt werden. Sehr wichtig ist auch eine zum eigenen Haushaltsbudget preislich passende Immobilie anzusteuern.
Wichtig ist bereits vor einem Bankgespräch mit einem Finanzberater mögliche Optionen für eine positive Kreditentscheidung auszuloten.
Wir helfen ihnen nicht nur ein Kreditinstitut mit günstigen Zinsen, sondern im Bedarfsfall auch einer flexiblen Abwicklung zu finden. Sehr gerne stehen wir Ihnen bei der Realisierung Ihres Wohntraums zur Seite.
|